Proceskosten | We hebben nog steeds te maken met NoCureNoPay (NCNP)-bedrijven. Deze bedrijven veroorzaken een relatief groot aantal van de jaarlijkse (WOZ-)bezwaren met de daaruit voortvloeiende uitvoerings- en proceskosten. Bovendien worden de bezwaren steeds uitgebreider, complexer en technischer waardoor de uitvoeringskosten per ingediend bezwaar oplopen.
Per 1-1-2024 is de Wet herwaardering proceskostenvergoeding WOZ (en bpm) inwerking getreden. Hierin zijn de normbedragen voor de proceskosten drastisch verlaagd. Dit heeft voor zowel 2024 als 2025 al geleid tot lagere proceskosten en daarmee lagere uitvoeringskosten van BsGW die ten goede komen aan de deelnemers.
De aantallen kunnen echter per jaar behoorlijk fluctueren.
Tegengaan toenemende armoede | Er bestaan verschillende maatregelen om de toenemende armoede tegen te gaan en de koopkracht van de laagste inkomens te verbeteren; sociaal invorderen, vroegsignalering en schuldhulpverlening zijn instrumenten die hiervoor worden ingezet. Uit de Rijksbegroting 2026 blijkt dat verder zal worden gegaan met het Nationaal Programma Armoede en Schulden en de genoemde instrumenten. Hierdoor kunnen de opbrengst vervolgingskosten afnemen. Het percentage oninbaar kan stijgen, hetgeen kan leiden tot lagere netto belastingopbrengsten. Het risico hiervoor ligt bij de deelnemers zelf.
Benchmark vervangt macronorm OZB | Sinds 2020 is de macronorm OZB vervangen door de 'Benchmark gemeentelijke belastingen' (COELO). Deze benchmark geeft gemeenten meer informatie over de ontwikkeling van de lokale lasten in zowel eigen als andere gemeenten. Daarmee kunnen gemeenten nog bewuster keuzes maken over de lastenontwikkeling. De woonlasten zijn de som van de gemiddeld betaalde OZB, de afvalstoffenheffing en de rioolheffing minus een eventuele heffingskorting.
Benchmark woonlasten Limburg 2026
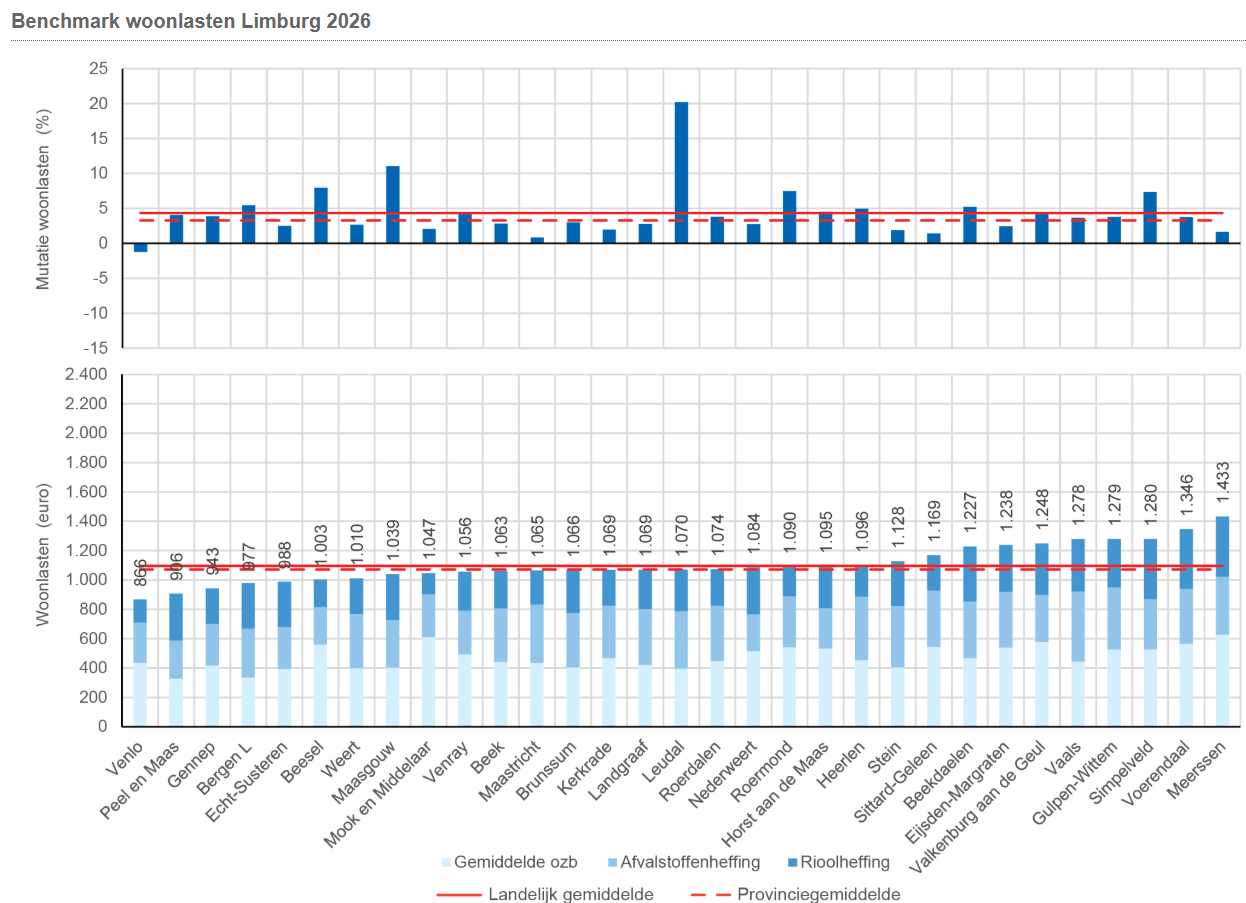
Tabeloverzicht Benchmark woonlasten Limburg 2026
De Gennepse woonlasten blijven onder het landelijke en provinciale gemiddelde.
PROJECT INWINNING SECUNDAIRE OBJECTKENMERKEN | Het doel van dit project, in de praktijk ook wel 'Check uw woning' genaamd, is het terugwinnen van het vertrouwen bij de woningeigenaren in de overheid in het algemeen en de bepaling van de WOZ-waarde in het bijzonder door de woningeigenaren maximaal te betrekken bij het vaststellen van (een aantal van) de secundaire objectkenmerken en hierbij maximale transparantie te bieden.
Het project wordt onder verantwoordelijkheid van de Landelijke Vereniging Lokale Belastingen (LVLB) uitgevoerd. Medio 2026 wordt het project afgerond en vindt de rapportage plaats.
LEEGSTANDSHEFFING | Op 2 december 2025 heeft de Eerste Kamer het amendement op de Fiscale Verzamelwet 2026 voor het invoeren van een leegstandverordening aangenomen, waarmee gemeenten de bevoegdheid krijgen om een leegstandsheffing op te leggen. De Vereniging Nederlandse Gemeenten (VNG) werkt aan een modelverordening. BsGW zal ervoor zorgen dat nieuwe inzichten en ontwikkelingen steeds met alle deelnemers worden gedeeld. Uiteindelijk leidt dit tot een afweging om de leegstandsheffing al dan niet in te voeren, waarbij de beleidskeuze nadrukkelijk bij de deelnemende gemeenten zelf ligt.
SAMENWERKINGSPORTAAL | Sinds 2022 moeten woningen op gebruiksoppervlakte worden gewaardeerd. BsGW leidde daarvoor een transitieproject en ontwikkelde samen met partners een Samenwerkingsportaal om BAG-, BGT- en WOZ-gegevens efficiënt te beheren. De landelijke ontwikkeling van één uniforme objectenregistratie (SOR) loopt echter vast door onduidelijkheden over governance en financiering.
Robotisering en artificial intelligence (AI) | BsGW volgt de ontwikkelingen rond generatieve AI nauwgezet vanwege de grote impact op overheid en samenleving. AI biedt kansen voor betere communicatie, efficiëntere processen en het opvangen van arbeidsmarktkrapte, maar brengt ook risico’s voor dataveiligheid en extra kosten mee. De overheidsbrede AI ‑ visie en de Europese AI ‑ verordening geven richting aan verantwoord gebruik. BsGW moet niet vooroplopen, maar wel tijdig en zorgvuldig aansluiten, met aandacht voor veilig gebruik en AI ‑ geletterdheid van medewerkers.
INFORMATIEVOORZIENING & PRIVACY | BsGW moet de continuïteit en veiligheid van informatie waarborgen en voldoet daarom aan strenge Europese en nationale regels, waaronder de nieuwe NIS2 ‑ richtlijn en de BIO2 ‑ norm. Dit betekent o.a. risicogestuurde beveiliging, strengere meldplichten, meer preventie en proactief toezicht. BsGW werkt aan updates van het bedrijfscontinuïteitsplan, voert oefeningen en analyses uit en verwerkt de extra eisen binnen de bestaande begroting, tenzij dit disproportionele middelen vraagt.
verruiming lokaal belastinggebied | Eerdere kabinetten hebben aan de Tweede Kamer bouwstenen gegeven voor de hervorming van het lokaal belastingbeleid. De bouwstenen passen bij het streven van de VNG naar meer financiële flexibiliteit voor gemeenten. Bij het opstellen van deze begroting zijn er landelijk nog geen concrete beslissingen hierover genomen, anders dan dat bij de herverdeling van het gemeentefonds al wel is voorgesorteerd op een verschuiving van rijks- naar gemeentebelastingen.
7 ijkpunten vanuit de VNG zijn:
- Een groter belastinggebied is geen doel op zich maar dient om de band tussen bepalen, betalen en verantwoorden te versterken.
- Het moet gaan om een substantiële uitbreiding.
- De horizontale, democratische verantwoording waarborgt verantwoorde heffing. Limitering van de opbrengsten via rijksregelgeving past daar niet bij.
- Geen verhoging van de lastendruk. Uitbreiding van de gemeentelijke belastingen is onlosmakelijk verbonden met een navenante verlaging van de rijksbelastingen (mogelijk gemaakt door een verkleining van het gemeentefonds).
- Voor de belastingbetaler is de herziening zo veel mogelijk inkomensneutraal. Koopkrachteffecten moeten worden geneutraliseerd. Dit vereist maatregelen van het Rijk.
- Voor de belastingbetaler moet zichtbaar zijn dat er sprake is van een verschuiving en geen verhoging. Dit is een gezamenlijke verantwoordelijkheid van Rijk en gemeenten.
- Vereenvoudiging door afschaffen kleinere heffingen is mogelijk voor zover er sprake is van aanvaardbare financiële gevolgen op gemeentelijk niveau.